ニュースの概要
PwCが2026年9月に公表したレポートは、高齢化が急速に進む中国で、高齢者向けの消費やサービスを担う「銀髪経済」が新たな成長の柱になり得るかを論じている。中国では60歳以上の人口がすでに3億人を超え、総人口の2割を上回る。労働人口の減少や年金財政への不安が語られる一方で、高齢者は医療、介護、旅行、健康関連商品などで新しい需要を生み出す層でもある。負担としての高齢化と、市場としての高齢化。この二つの見方のうち、後者をどこまで現実の成長につなげられるかが論点になっている。
分析・見解
日本の約24年に対し、中国は約20年で高齢社会に入った
中国で65歳以上の人口が7%を超えたのは2000年ごろ、14%を超えたのは2021年ごろである。約20年で到達した計算になる。日本は1970年から1994年までの24年だった。しかも中国は、日本が同じ局面に入った時期より、一人あたりの所得が低い段階でここに来た。「豊かになる前に老いる」と言われるのはこのためである。
時間が短いということは、制度や施設、人材を整える猶予も短いということだ。需要の立ち上がりは速く、供給側の準備が追いつかない。この落差こそが、市場としての伸びしろと、社会としての危うさを同時に生んでいる。
「銀髪経済」の主役は高齢者本人の財布ではない
銀髪経済と聞くと、高齢者自身の消費が伸びる話を思い浮かべやすい。だが中国の高齢者世代は、貯蓄を慎重に守る傾向が強い。年金額も、都市部の会社員と農村の住民とで大きな開きがある。全体を一括りにして「購買力の高い層」と見るのは危うい。
実際にお金を動かすのは、親の介護費用を負担する子の世代になる可能性が高い。一人っ子政策の下で育った世代は、夫婦二人で四人の親を支える構図に直面する。ここで需要を決めるのは、高齢者の好みよりも、現役世代の「時間の不足」である。親のために使える時間がないから、お金で解決したい。この発想が、商品やサービスの売れ方を左右する。
介護の担い手不足が、ロボットと遠隔医療の出番をつくる
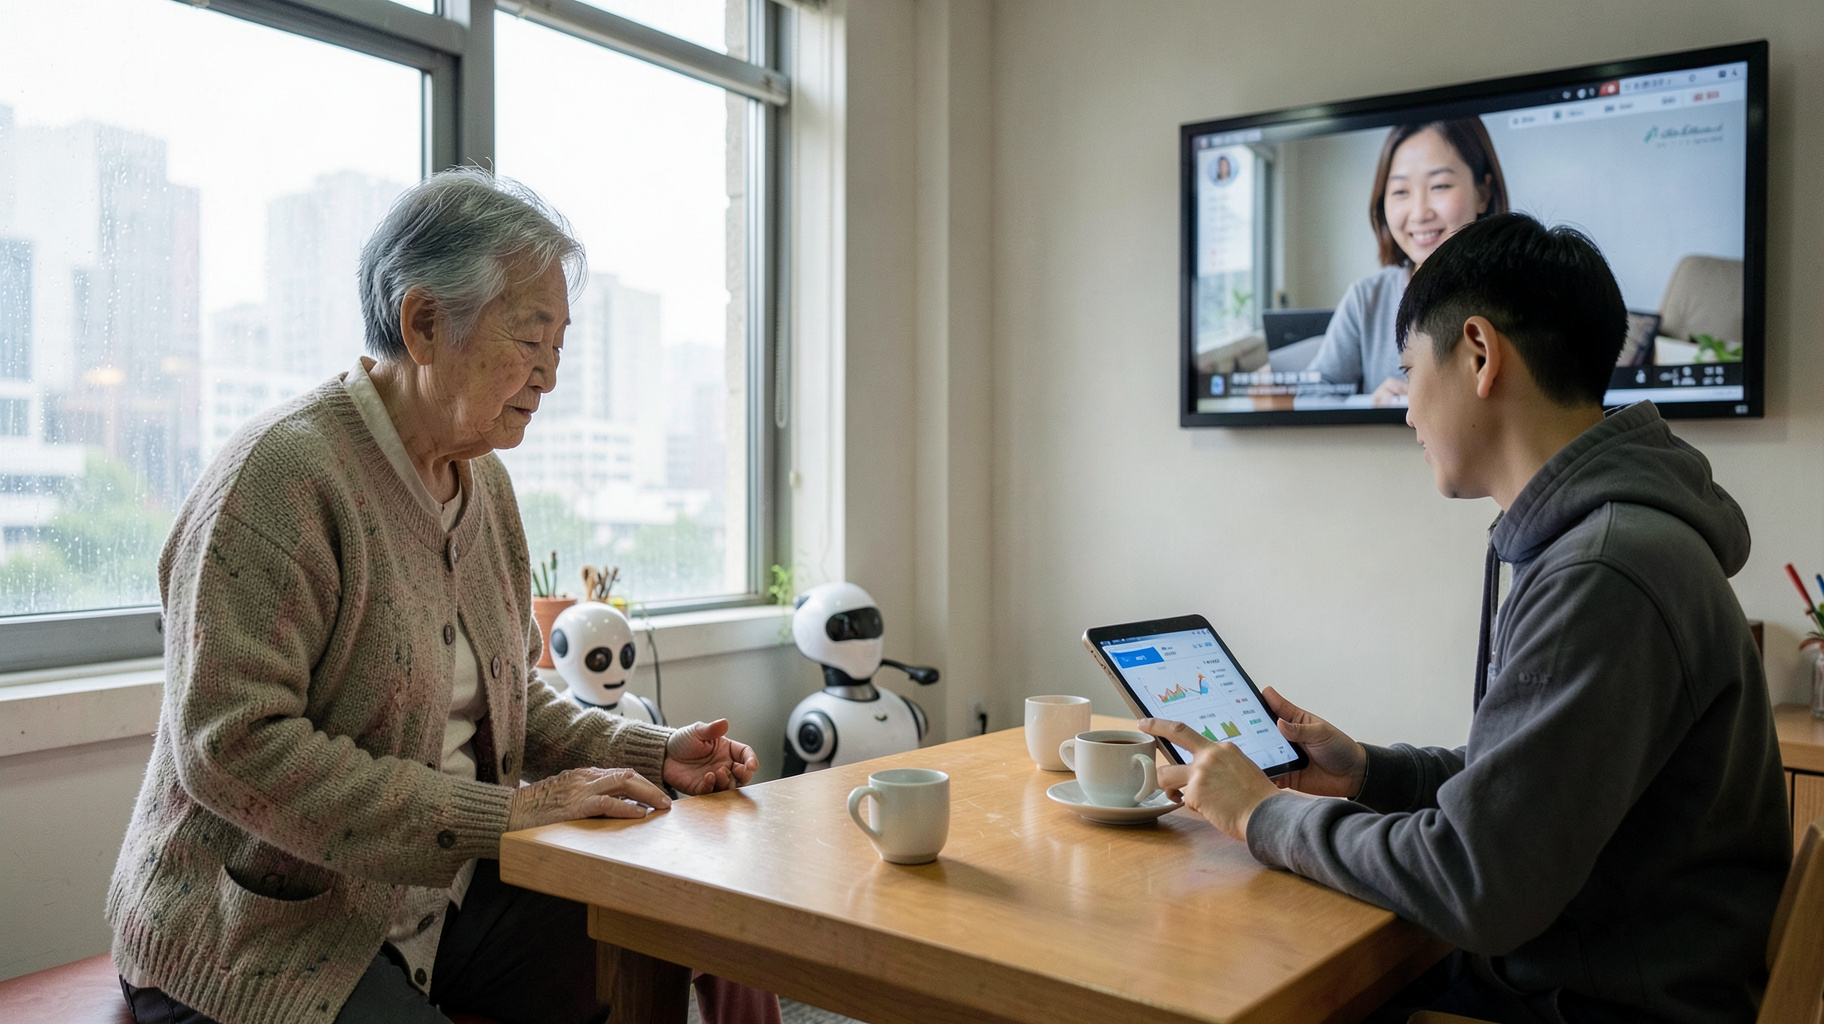
施設を建てても、働く人が足りない。介護職は賃金が低く、若い世代が集まりにくい。この制約は、見守りセンサー、移乗を助ける機器、オンライン診療への投資を後押しする。日本でも同じ流れがあったが、中国は人口の規模が大きく、一度標準が決まれば広がる速さが桁違いになり得る。スマートフォン決済が数年で生活に浸透した経緯を思い出すとよい。
成長エンジンになる条件は、費用を誰が払うかの設計である
需要があっても、費用の負担者が決まらなければ市場は育たない。日本の介護保険は2000年の開始で、サービスの価格と品質の基準を一気に整えた。中国でも介護保険の試行が一部の都市で進んでいるが、全国で共通の仕組みを確立する作業はこれからである。制度が整えば市場は一気に立ち上がる。遅れれば、一部の富裕層向けの高価格サービスに偏り、広がりを欠く。ここが分かれ目だと考える。
ビジネスへの影響
日本企業の強みは機器より、現場で磨いた運用の知識にある
機器そのものは、中国の地場メーカーが低価格で追い上げている。価格だけで競えば勝ち目は薄い。日本企業が出せるのは、転倒を減らす見守りの手順、職員の負担を測る指標、認知症の方への接し方といった、現場で積み上げた運用の知識である。機器を売って終わりにせず、導入後の運用支援や研修とセットで提供する形が現実的だ。
参入を考える前に確認したい三つの点
一つ目は、誰が代金を払うのかである。自治体の補助、保険、家族の自己負担のどれが中心かで、価格の組み立てが変わる。二つ目は、データの扱いである。見守りや診療の情報は個人情報にあたり、中国国内の規則に沿った保管と管理が欠かせない。三つ目は、現地の提携先の選び方である。販売網を持つ企業と組めば進みは速いが、技術の流出を防ぐ取り決めも契約に入れておきたい。
日本国内の事業にも使える視点
中国の動きは、国内の事業者にとっても参考になる。「現役世代の時間不足を解く」という視点で自社の商品を見直すと、介護される側向けの機能は豊富でも、介護する家族や職員向けの機能が足りないことが多い。まず小さな実証を一つ決め、半年で利用者の手間が何分減ったかを数字で示すところから始めるとよい。その数字が、海外展開でも国内の営業でも最も強い材料になる。